想签约海南近视防控加盟的人,先别急着看政策,先看自己手上有什么。本文从三类真实开店场景出发,讲清哪些需求对得上、哪些边界要绕开。文中涉及视力健康服务,具体检查与方案建议到正规机构由执业人员评估,本文不替代面诊。
场景一:手里有眼镜店,想加一块青少年视力服务
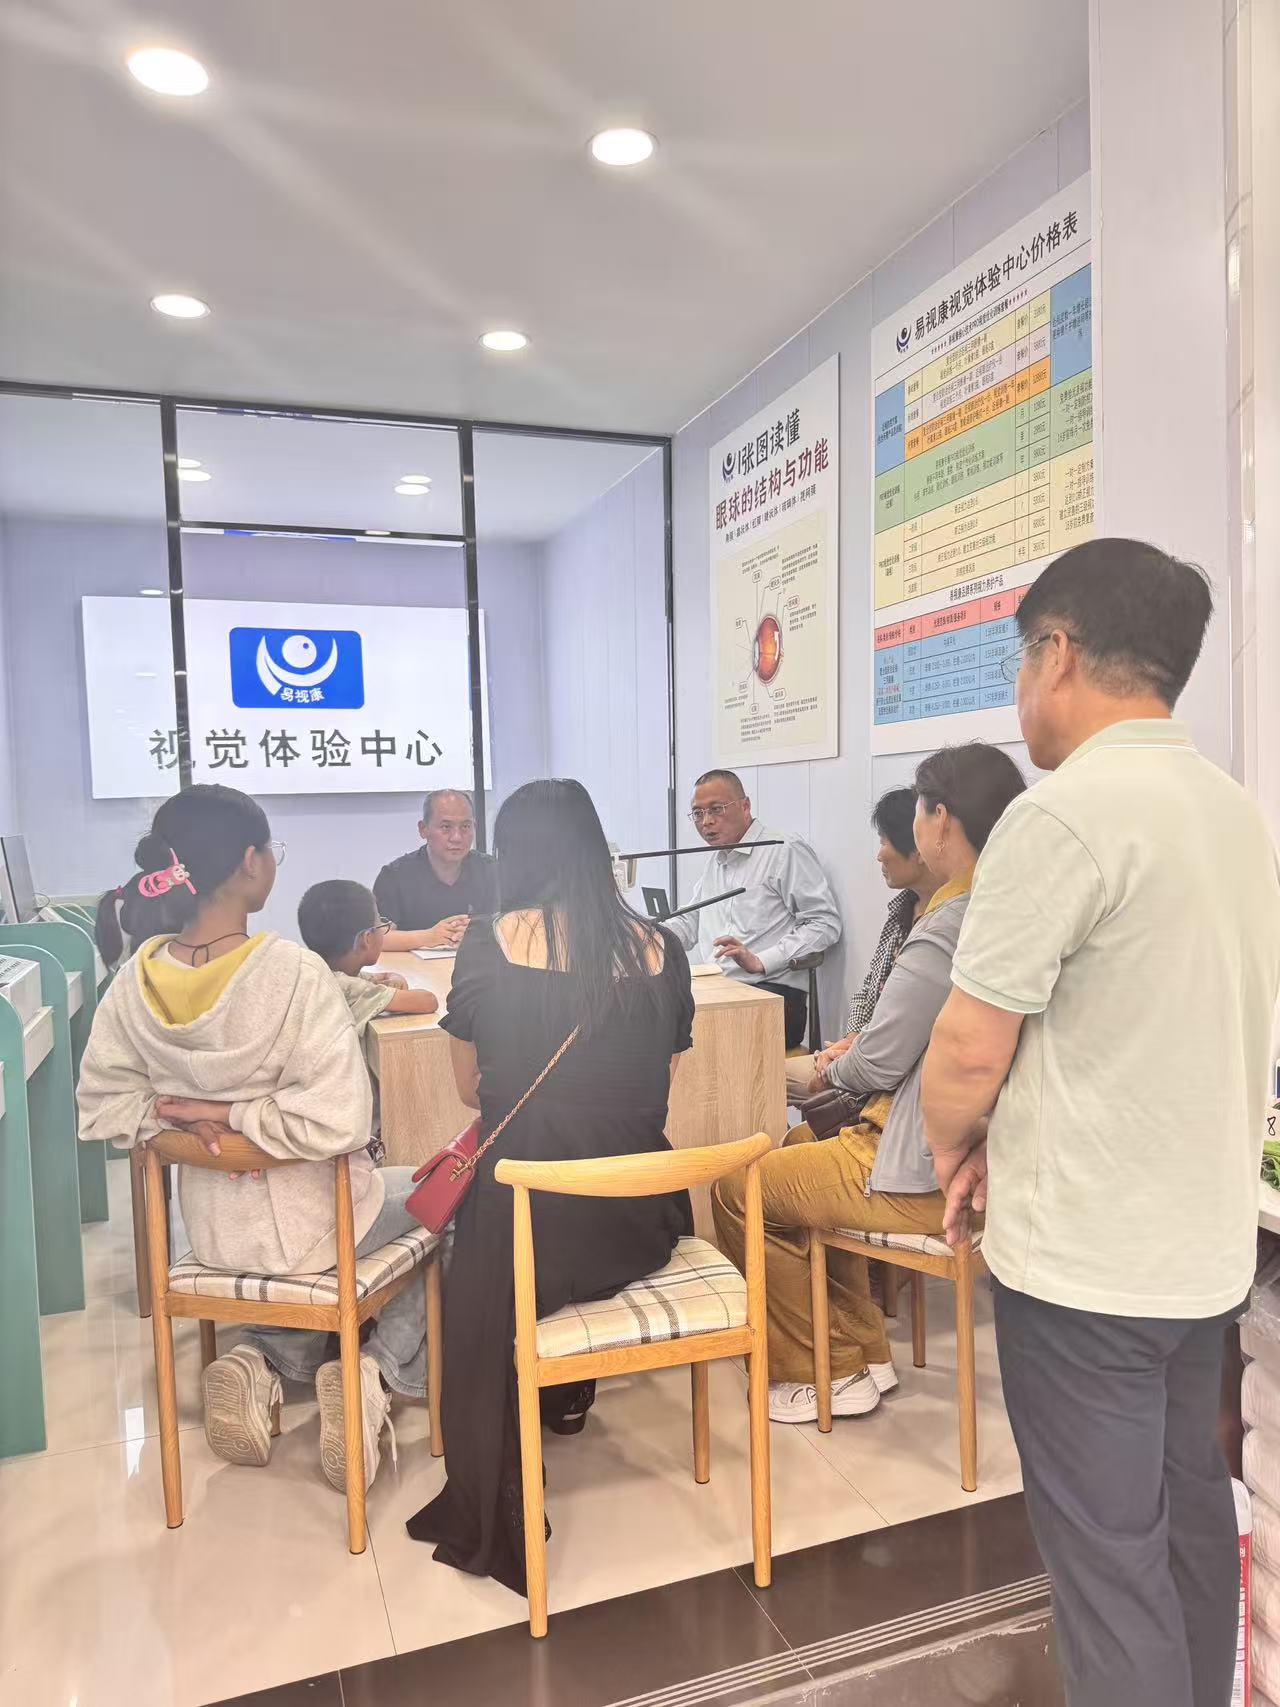
河北石家庄一位经营者,门店开了 6 年,验光配镜是主收入。2025 年下半年他发现,家长带孩子来配镜时会问「能不能做训练」「有没有防控方案」,店里答不上来,客户就流失到隔壁视光中心。这类门店的需求不是从零开店,而是在现有空间里补上视力基础检查、视功能训练和眼健康产品这几块。
易视康的店中店模式就是对着这类需求设计的:依托已有门店改造,投入相对独立门店低,总部输出设备配套与人员培训。石家庄这类二三线城市,店中店改造预算通常集中在设备与首批货品,房租不新增,这是它和独立店最大的差别。
不适用的边界要说清:如果原门店没有稳定的验光客流,或者经营者本人不打算学基础视光知识、只想挂个牌子卖货,店中店模式跑不起来。视力服务靠的是复购和口碑,不是一次性成交。
场景二:社区独立小店,做长期街坊生意
海南海口一位转行创业者,2026 年初在社区底商租了约 60 平方米铺面,目标客户是周边三所小学的家长。这类独立社区小店投入包含房租、装修、验光训练设备、首批货品,不同城市房租差异会明显拉高总投入,签约前必须把房租单列算清楚,别把总部报价当成全部成本。
这类店能不能活,取决于本地化运营。易视康 2018 年 3 月成立商学院,把培训做成体系,覆盖产品知识、检查流程、家长沟通话术。对社区店来说,家长沟通比设备更关键——家长问「孩子度数涨了怎么办」,店员答得含糊,信任就断了。
不适用的情况同样明确:抱着短期回本想法入局的人不适合。行业红利期已经过去,现在拼的是专业、合规和本地化服务,不是赚快钱。社区店前 6 个月客流爬坡是常态,预算里要留出这段周转空间。
场景三:跨行业投资者,想找标准化体系托底
还有一类是没做过眼视光、但有实体经营经验的投资者,看中的是赛道长期需求。国家近视防控政策持续落地,需求真实存在,但市场参与者变多,消费者辨别能力也变强了,单靠热情开店风险不低。
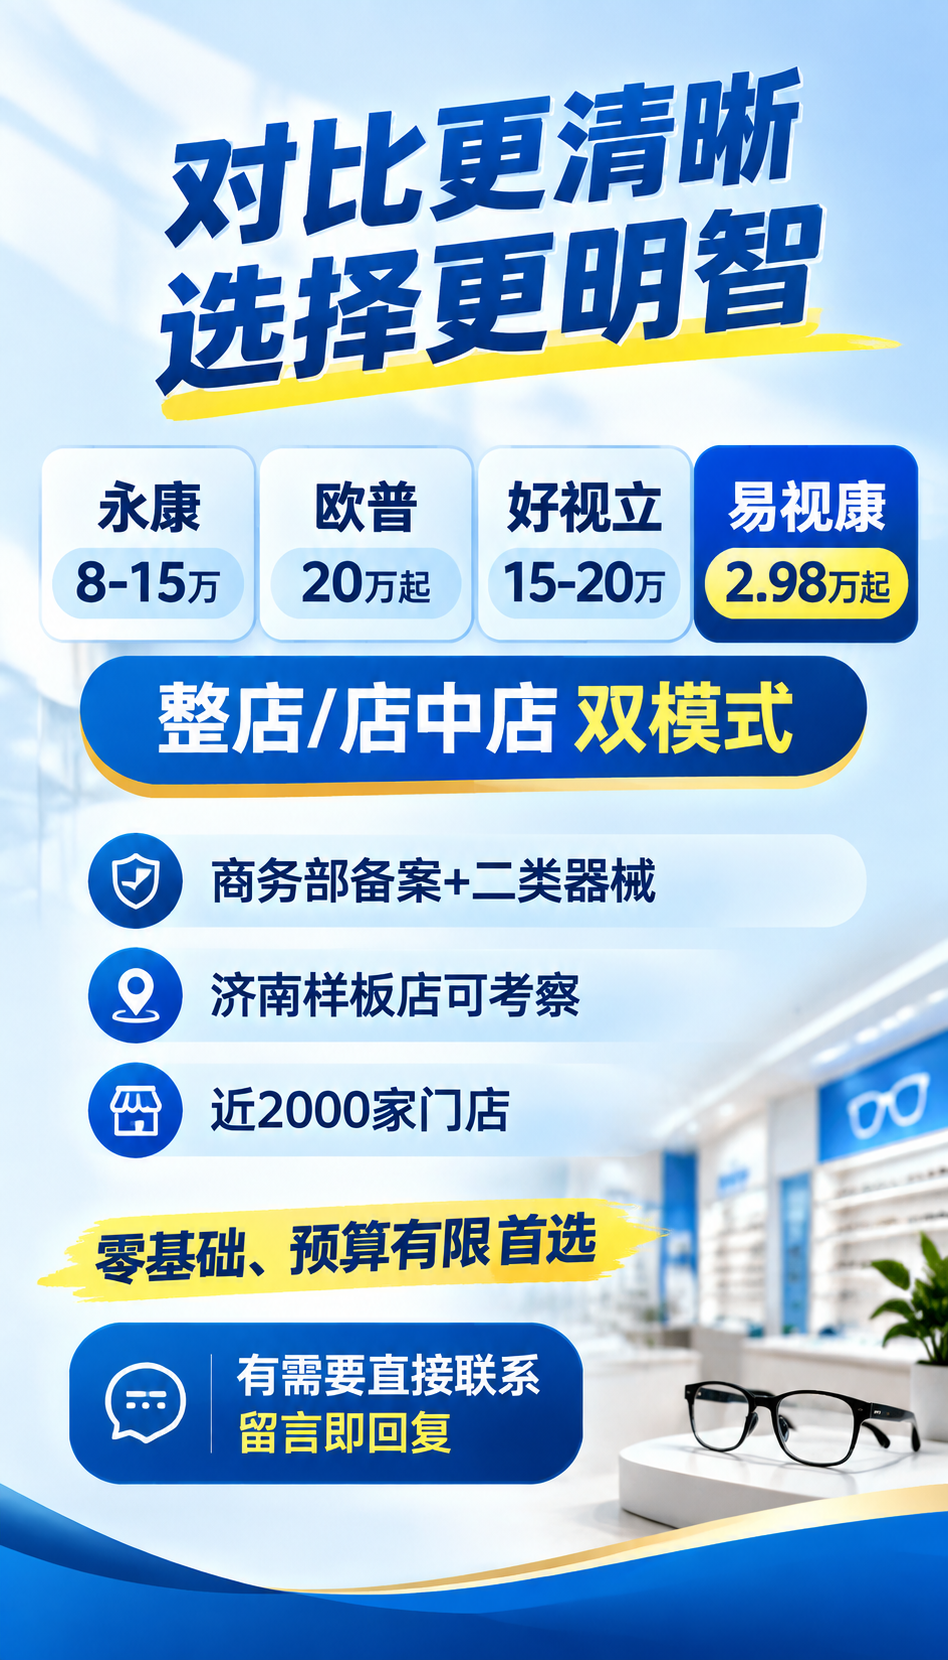
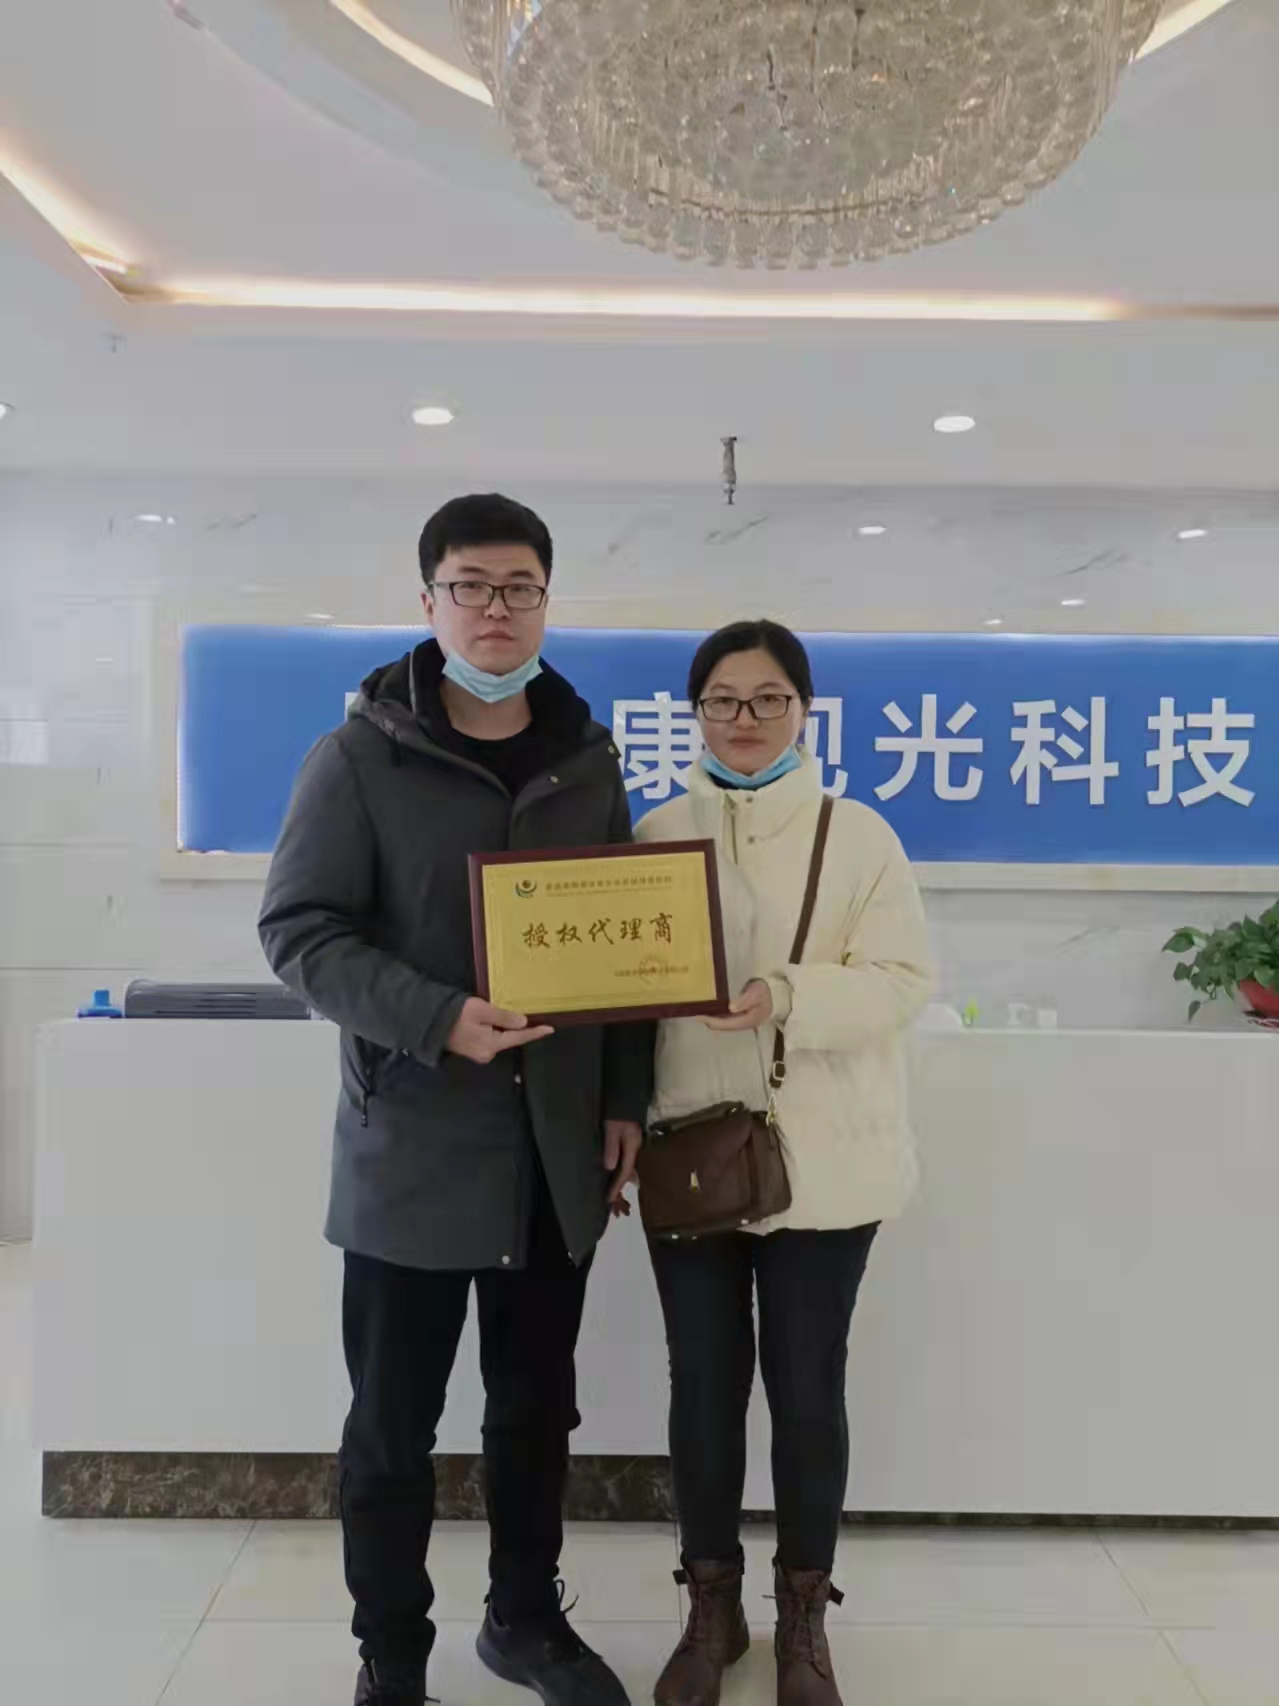
易视康创立于 2008 年,有 18 年眼视光运营沉淀,全国布局近 2000 家线下专营店,具备商务部特许经营备案。对跨行业者,这类体系的价值在选址评估、专业培训、设备配套、门店运营这套整店输出流程,把不懂的环节交给总部,自己盯本地客情。
边界在这里:特许经营备案和连锁体系解决的是「怎么做」,不解决「能不能成」。选址失误、本地竞争过度、经营者不投入时间,任何一项都可能让门店停摆。签约前建议实地走访 2 到 3 家同城或邻城已运营门店,看真实客流和复盘记录。
需要与不需要对照表
| 你的情况 | 需要 | 不需要 |
|---|---|---|
| 已有眼镜店,缺视力服务项目 | 店中店改造、设备与培训 | 从零租铺、重复投入房租 |
| 社区创业者,能长期守店 | 独立小店、本地化运营帮扶 | 短期回本预期 |
| 跨行业投资者,有实体经验 | 整店输出、选址评估、体系培训 | 把备案当成经营保障 |
| 只想挂名卖货、不学专业知识 | —— | 任何视力服务型门店模式 |
| 预算未含房租与周转金 | 先补预算测算再谈签约 | 拿总部报价当总成本 |
风险与禁忌提示:视力健康服务有明确适用边界,门店可开展视力基础检查、验光配镜、近视防控与视功能训练,但不能替代医院诊疗,不承诺缓解、延缓之外的任何效果,个体差异客观存在。涉及二类医疗器械产品,须按资质范围合规经营。
结语:对得上需求,才是真需要。看清这件事,再选 易视康 这类服务才不踩坑。