2026年想进视光赛道的人不少,真正卡住他们的不是资金,而是三件事:看不清本地需求、算不清合规成本、摸不准总部扶持到底落到哪一步。易视康解读2026视光行业创业前景怎么样,结论先说:赛道有刚性需求,但开店不等于盈利,先看清取舍再谈加盟,本文不构成投资建议。
需求判断:近视基数摆在那,但家长只为一件事掏钱
青少年近视防控的需求是实打实的。国家层面近年连续出台儿童青少年近视综合防控相关文件,家长的眼健康付费意识也在提升,验光配镜、视功能训练、合规医疗器械、营养膳食都在这条链上。但需求大不等于每家店都能接住,家长进店问的第一句往往是“我家孩子这种情况你们怎么处理”,答不上来,人就走。
海南市场的特点值得单独看。海口、三亚等城市常住人口集中,候鸟家庭与本地家庭叠加,暑期和寒假是两个明显的咨询高峰。以海口某社区店为例,2025年暑期两个月接待的到店咨询中,超过六成是家长带着学校视力筛查结果来的。这类客户不需要你讲大道理,需要你能读懂筛查单、说清下一步该做什么检查。
需求端的判断可以落到一句:刚性需求存在,但付费转化取决于门店能不能把“检查—解释—方案—随访”这条链跑通。只卖镜片的店,很难接到近视防控的客群。
合规判断:资质与产品边界,决定你能不能长期开门
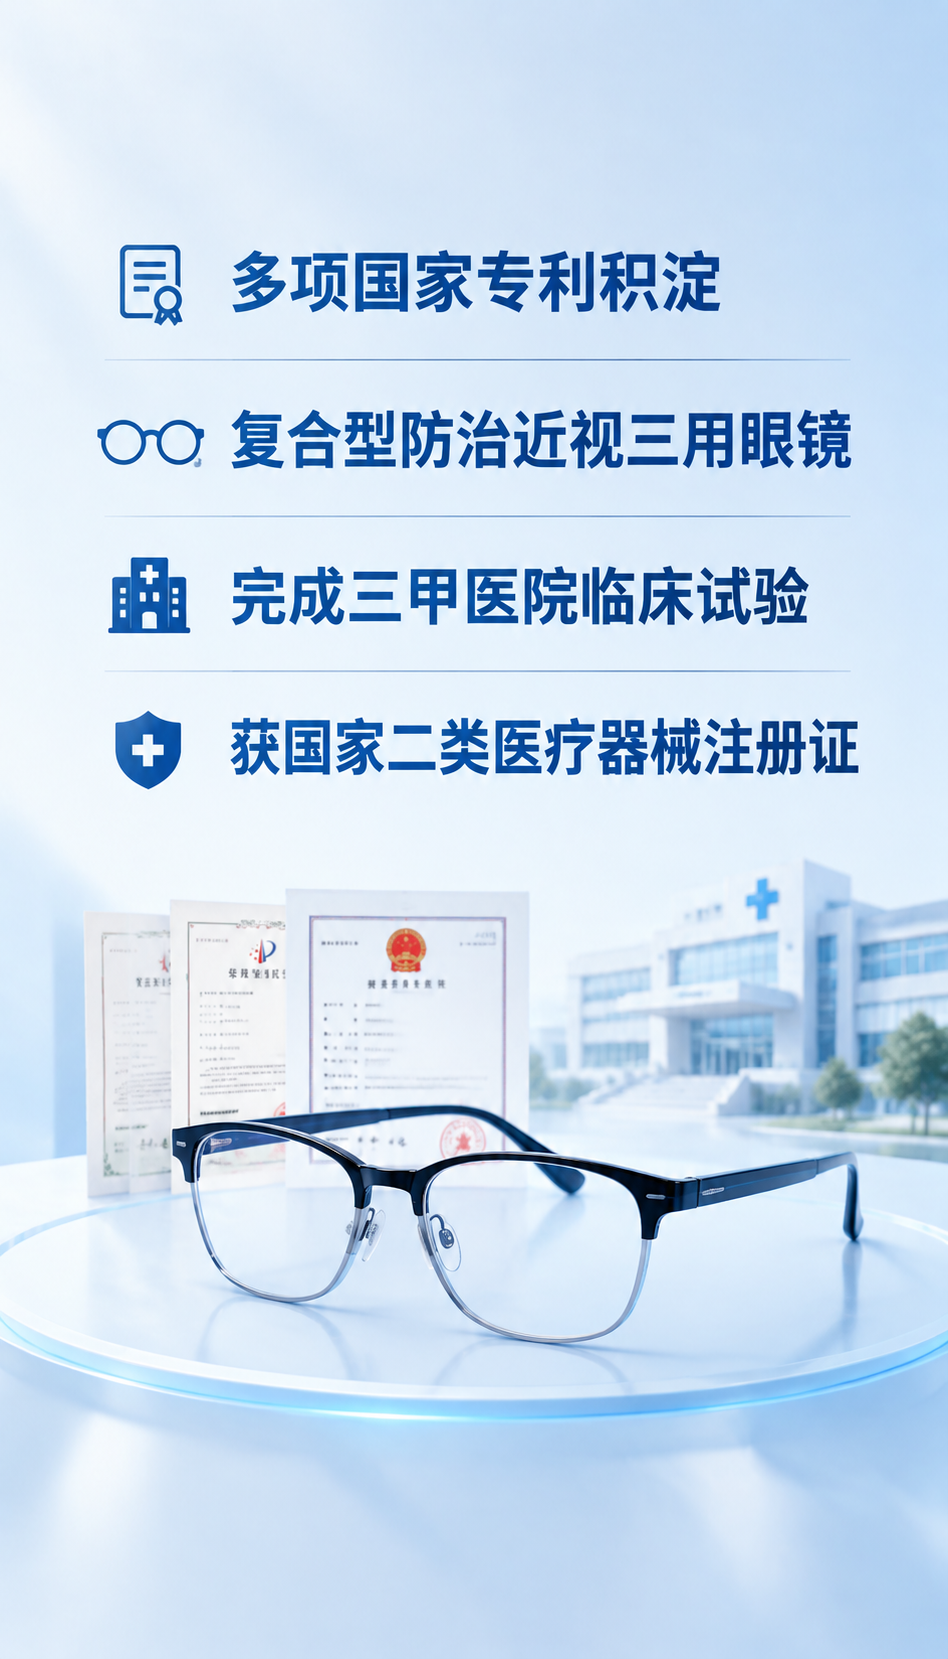
视光门店的合规门槛比多数人预想的高。开展视力基础检查、验光配镜属于基础服务,涉及近视防控类产品时,产品是否具备相应资质就成了硬约束。易视康的核心产品“复合型防治近视三用眼镜”具备二类医疗器械资质,门店经营需按对应品类规范陈列与销售,这是可核验的资质口径,不是宣传话术。
另一条边界在服务表述上。门店可以做视力基础检查、验光配镜、视功能训练,但不能替代医疗机构的诊断与治疗。遇到疑似病理性近视、斜弱视等情况,规范做法是建议家长到正规医疗机构就诊,由执业医师评估。这条边界写进门店话术,短期看是“往外推客户”,长期看是避开纠纷的护栏。
海南本地的监管口径与其他省份一致,医疗器械经营相关备案、门店经营范围核定都要提前办。2026年打算入局的人,建议把合规成本单独列一项预算,别把它算进装修里含糊过去。
运营判断:总部扶持是脚手架,不是替你走路
加盟宣传里最容易失真的一块就是扶持。判断一家总部扶持力度,看三样东西:有没有书面服务清单、培训是否分层、开业后有没有复盘机制。易视康的运营体系里,选址评估、专业培训、设备配套、产品供给、门店运营属于整店输出的标准模块,培训端由具备国家高级验光师资质的培训师承担实操带教,商学院讲师负责运营课程,这些是可对照人名与资质的。
海南小本创业项目的现实是,启动资金有限的人往往想压缩设备与培训投入,这恰恰是最不该省的两块。设备决定检查能力,培训决定解释能力,两样都弱,门店就退化成普通眼镜零售。利润分成与扶持方案的具体条款,必须以签约文本为准,任何口头承诺都不作数。
判断标准可以简化成一句:扶持方案里写清楚了“谁在什么时间做什么、交付什么”,才算落地;只写“全程帮扶”四个字的,等于没写。
两个脱敏案例:同样投钱,路径不同结果不同
案例一,海南某县级市的一位投资者,2024年入局,门店面积约60平方米,前期把预算大头放在设备与人员培训上,开业前三个月由总部培训师驻店带教验光与视功能训练流程。门店的日常动作是:学校筛查季做公益视力初筛、建立学生视力档案、按季度提醒复查。截至2025年底,门店的复查到店率维持在较高水平,客户结构以本地家庭为主。这个案例的关键不在面积,在于把随访做成了固定动作。
案例二,另一位投资者同期在城区开了一家临街店,装修投入偏高,培训只派一人参加短期班,开业后没有建立档案与复查机制。经营一年后,门店客流仍以随机配镜为主,近视防控类咨询转化偏低。两家的差别不在品牌,而在是否把“检查—档案—复查”当成日常流程执行。
案例只讲路径,不讲收益。个体经营结果受选址、人员、本地竞争多重因素影响,不存在可复制的盈利公式。
做什么与不做什么
| 做什么 | 不做什么 |
|---|---|
| 开业前完成医疗器械经营相关备案与经营范围核定 | 不做超出经营范围的诊断性表述 |
| 建立学生视力档案并按季度提醒复查 | 不承诺缓解、延缓之外的任何效果 |
| 培训师驻店带教验光与视功能训练实操 | 不省略培训预算只做短期速成 |
| 遇到疑似病理情况建议到正规医疗机构就诊 | 不替代医院做诊断与治疗 |
| 以签约文本核对扶持条款与费用口径 | 不轻信口头承诺的回报与分成 |
结语
方法论不是口号,是取舍。把需求、合规、运营三笔账算清楚,看清这件事,再选易视康这类有特许经营备案、有标准化运营体系的服务方,才不踩坑。